
6th Oct 2026
6th Oct 2026

প্রতিবেদন
নিজস্ব প্রতিনিধি
পুজো মানেই আনন্দ, আর বাঙালির আনন্দের সঙ্গে খরচের সম্পর্কটাও বেশ গভীর। নতুন জামাকাপড়, পরিবারের জন্য উপহার, পুজোর কেনাকাটা, রেস্তরাঁয় খাওয়াদাওয়া, ঠাকুর দেখা, দূরে কোথাও বেড়াতে যাওয়া সব মিলিয়ে উৎসবের মরশুমে মাসিক বাজেটের উপর বাড়তি চাপ পড়াই স্বাভাবিক। সমস্যা খরচে নয়, সমস্যা তখনই যখন কয়েক দিনের আনন্দের জন্য এমনভাবে টাকা খরচ হয়ে যায় যে পরের কয়েক মাস সংসার চালাতে হিমশিম খেতে হয়। তাই পুজোর আনন্দ কমিয়ে নয়, বরং খরচকে একটু বুদ্ধি করে সাজিয়ে নিয়েই সঞ্চয় ও বিনিয়োগের অভ্যাস তৈরি করা সম্ভব।
সঞ্চয়ের প্রথম নিয়ম হল, আয় থেকে খরচ বাদ দিয়ে যা বাঁচবে তা জমাব এই ধারণা বদলে ফেলা। বরং আয় হাতে আসার পরেই নির্দিষ্ট একটি অংশ সঞ্চয়ের জন্য সরিয়ে রাখা ভালো। অর্থাৎ সঞ্চয় যেন ‘মাসের শেষে যা বাকি থাকবে’ না হয়, বরং মাসের শুরুতেই তার জায়গা নির্দিষ্ট থাকে। পরিমাণটি সবার জন্য এক হতে পারে না। কারও আয় বেশি, কারও কম; কারও ঋণ আছে, কারও নেই; কারও পরিবারের দায়িত্ব বেশি। তাই নিজের বাস্তব পরিস্থিতি অনুযায়ী একটি সামর্থ্যসাপেক্ষ অঙ্ক ঠিক করাই বুদ্ধিমানের কাজ।
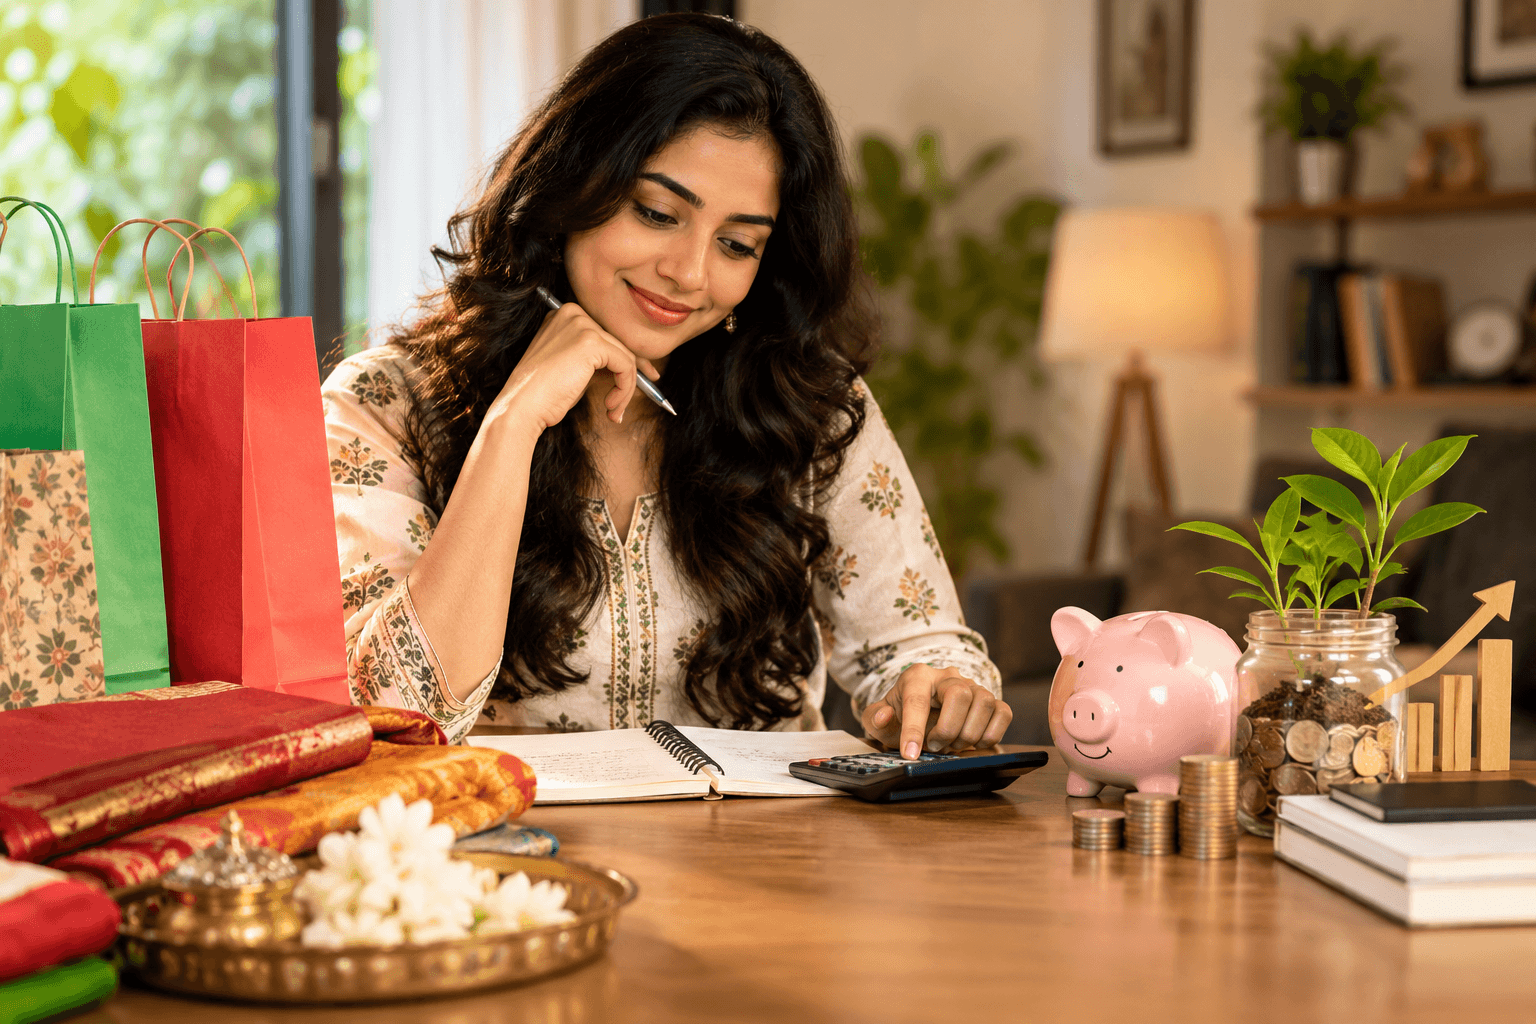
পুজোর আগে সবচেয়ে কার্যকর কাজ হতে পারে একটি আলাদা ‘উৎসবের বাজেট’ তৈরি করা। গত বছর পুজোয় মোট কত খরচ হয়েছিল, তার একটি আনুমানিক হিসাব বের করুন। এবার কোন কোন খাতে খরচ হবে, আগে থেকেই লিখে ফেলুন পোশাক, উপহার, খাবার, যাতায়াত, ঘর সাজানো, বিনোদন বা ভ্রমণ। তারপর মোট একটি সীমা ঠিক করুন। কোনও একটি খাতে বেশি খরচ হলে অন্য খাতে সামান্য কমানোর ব্যবস্থা করুন। এতে কেনাকাটার সময় আবেগের বশে বারবার বাজেট ভাঙার সম্ভাবনা কমে।
‘পুজো বলে একটু বেশি খরচ করতেই হবে’ এই মানসিকতাটাও বদলানো দরকার। প্রত্যেক সদস্যের জন্য অনেকগুলি পোশাক, অপ্রয়োজনীয় সাজসজ্জা কিংবা শুধুমাত্র অফার আছে বলে কোনও জিনিস কেনার প্রয়োজন নেই। কেনার আগে নিজেকে প্রশ্ন করুন, জিনিসটি সত্যিই প্রয়োজন কি না এবং আগামী কয়েক মাসেও ব্যবহার হবে কি না। উৎসবের আনন্দকে জিনিস কেনার সংখ্যার সঙ্গে না মিলিয়ে অভিজ্ঞতার সঙ্গে যুক্ত করা গেলে খরচ অনেকটাই নিয়ন্ত্রণে থাকে।
তবে বাজেট করলেই হবে না, পুজোর খরচের জন্য আগে থেকে টাকা জমাতে হবে। ধরুন সেপ্টেম্বর-অক্টোবরে পুজোর বড় খরচ হবে, তাহলে তার কয়েক মাস আগে থেকেই প্রতি মাসে একটি নির্দিষ্ট অঙ্ক আলাদা করে রাখা যায়। আলাদা সেভিংস অ্যাকাউন্ট বা নির্দিষ্ট সঞ্চয় ব্যবস্থায় এই টাকা রাখলে দৈনন্দিন খরচের সঙ্গে মিশে যাওয়ার সম্ভাবনা কমে। উৎসবের টাকা আগে থেকে জমিয়ে রাখার অভ্যাস তৈরি হলে ক্রেডিট কার্ড বা ধার করে কেনাকাটার উপর নির্ভরশীলতাও কমতে পারে।
জরুরি তহবিল তৈরি করাও আর্থিক পরিকল্পনার একটি গুরুত্বপূর্ণ অংশ। হঠাৎ অসুস্থতা, চাকরির সমস্যা, বড় মেরামতি কিংবা অন্য কোনও অনাকাঙ্ক্ষিত খরচের সময় যদি আলাদা সঞ্চয় না থাকে, তখন বিনিয়োগ ভেঙে ফেলতে বা ঋণ নিতে হতে পারে। তাই উৎসবের কেনাকাটার আগে নিজের জরুরি সঞ্চয়ের অবস্থাটিও একবার দেখে নেওয়া উচিত। সাধারণভাবে কয়েক মাসের প্রয়োজনীয় জীবনযাত্রার খরচের সমপরিমাণ অর্থ ধীরে ধীরে জরুরি তহবিলে তৈরি করার লক্ষ্য রাখা যায়। কতটা প্রয়োজন, তা ব্যক্তির আয়, চাকরির স্থায়িত্ব ও পারিবারিক দায়িত্বের উপর নির্ভর করে।
সঞ্চয় আর বিনিয়োগ এক জিনিস নয়। সঞ্চয়ের মূল উদ্দেশ্য হল তুলনামূলকভাবে নিরাপদ ও সহজে ব্যবহারযোগ্য অর্থ তৈরি করা, আর বিনিয়োগের উদ্দেশ্য দীর্ঘমেয়াদে সম্পদ বৃদ্ধি করা। তাই আগামী মাসের পুজোর খরচের টাকা শেয়ারবাজারে বিনিয়োগ করে রাখা ঠিক নয়। যে টাকা খুব শিগগির প্রয়োজন হবে, তার জন্য কম ঝুঁকির এবং সহজে ব্যবহারযোগ্য ব্যবস্থা বেশি উপযুক্ত হতে পারে। অন্যদিকে দীর্ঘমেয়াদি লক্ষ্য—যেমন সন্তানের উচ্চশিক্ষা, অবসর বা দীর্ঘমেয়াদি সম্পদ তৈরির জন্য—নিজের ঝুঁকি নেওয়ার ক্ষমতা বুঝে বিভিন্ন বিনিয়োগের কথা ভাবা যায়।
মিউচুয়াল ফান্ডের ক্ষেত্রে ‘সিস্টেম্যাটিক ইনভেস্টমেন্ট প্ল্যান’ বা SIP-এর কথা অনেকেই শুনেছেন। এখানে নির্দিষ্ট ব্যবধানে একটি নির্দিষ্ট পরিমাণ টাকা বিনিয়োগ করা হয়। এটি নিয়মিত বিনিয়োগের অভ্যাস তৈরিতে সাহায্য করতে পারে। কিন্তু SIP মানেই ঝুঁকিহীন বা নিশ্চিত লাভ নয়। মিউচুয়াল ফান্ডের রিটার্ন বাজারের ওঠানামার সঙ্গে যুক্ত এবং বিনিয়োগের আগে সংশ্লিষ্ট ফান্ডের ঝুঁকি, খরচ, সময়কাল ও নিজের আর্থিক লক্ষ্য বোঝা জরুরি। বিনিয়োগের সিদ্ধান্ত নেওয়ার আগে SEBI-নিবন্ধিত পেশাদারের পরামর্শ নেওয়াও বিবেচনা করা যেতে পারে।
শেয়ারবাজারে সরাসরি বিনিয়োগের ক্ষেত্রেও একই কথা। উৎসবের সময়ে কোনও বন্ধুর পরামর্শ, সামাজিক যোগাযোগমাধ্যমের ভিডিও বা ‘এই শেয়ার এবার দ্বিগুণ হবে’ ধরনের কথায় টাকা ঢেলে দেওয়া উচিত নয়। বিনিয়োগের আগে সংস্থার ব্যবসা, আর্থিক অবস্থা, ঝুঁকি এবং নিজের বিনিয়োগের সময়কাল বোঝা প্রয়োজন। যে টাকা হারালে সংসারে সমস্যা হবে, সেই টাকা দিয়ে উচ্চ ঝুঁকির বিনিয়োগ করা উচিত নয়।
সোনা নিয়েও পুজোর সময়ে অনেকের কেনাকাটা হয়। গয়না কেনা আর বিনিয়োগের জন্য সোনা কেনা—এই দুটিকে আলাদা করে দেখা ভালো। গয়না কিনলে নকশা, মজুরি, অপচয় এবং অন্যান্য খরচ থাকে; তাই শুধুমাত্র বিনিয়োগের উদ্দেশ্যে গয়না কেনা সবসময় সবচেয়ে কার্যকর পথ নাও হতে পারে। সোনায় বিনিয়োগের বিভিন্ন পদ্ধতি রয়েছে, এবং প্রতিটির ঝুঁকি, খরচ ও বৈশিষ্ট্য আলাদা। তাই ‘সোনা মানেই নিরাপদ’—এমন সরল ধারণার বদলে নিজের লক্ষ্য অনুযায়ী সিদ্ধান্ত নেওয়া উচিত।
উৎসবের খরচ সামলাতে ক্রেডিট কার্ড ব্যবহার করলেও সতর্ক থাকতে হবে। ক্রেডিট কার্ডের সুবিধা হল এখন কেনা, পরে পরিশোধ করা; কিন্তু সম্পূর্ণ বিল সময়মতো পরিশোধ না করলে সুদের বোঝা দ্রুত বাড়তে পারে। তাই পুজোর কেনাকাটার জন্য এমন অঙ্কের ক্রেডিট ব্যবহার করা উচিত নয়, যা পরে পরিশোধ করা কঠিন হয়ে যাবে। ‘ইএমআই আছে’ বলে কোনও জিনিস প্রয়োজনের চেয়ে বেশি দামে কেনার সিদ্ধান্তও নেওয়া ঠিক নয়। মাসিক কিস্তি ছোট দেখালেও মোট কত টাকা পরিশোধ করতে হবে, তা আগে হিসাব করে দেখা দরকার।
ডিজিটাল পেমেন্টের যুগে খরচের হিসাব রাখা আগের চেয়ে সহজ। পুজোর সময়ে প্রতিদিন কত টাকা কোথায় খরচ হচ্ছে, মোবাইলের নোট বা কোনও বাজেটিং অ্যাপে লিখে রাখুন। ছোট ছোট খরচ—কফি, জলখাবার, অনলাইন অর্ডার, ট্যাক্সি—আলাদা করে খুব বেশি মনে না হলেও মাস শেষে এগুলির যোগফল বড় হতে পারে। খরচের হিসাব দেখলে কোথায় অপ্রয়োজনীয় টাকা বেরিয়ে যাচ্ছে, তা সহজেই বোঝা যায়।শিশুদেরও উৎসবের বাজেট শেখানোর সুযোগ হিসেবে পুজোকে ব্যবহার করা যায়। তাদের জন্য একটি নির্দিষ্ট বাজেট দিয়ে বলা যেতে পারে, এর মধ্যে থেকেই খেলনা বা উপহার বেছে নিতে হবে। এতে ছোট থেকেই প্রয়োজন ও ইচ্ছার পার্থক্য বোঝার অভ্যাস তৈরি হয়। একইভাবে পরিবারের সঙ্গে আলোচনা করে ঠিক করা যায়, এবার পুজোয় কতটা খরচ হবে এবং কতটা সঞ্চয়ে যাবে। টাকা নিয়ে পরিবারের মধ্যে স্বচ্ছ আলোচনা আর্থিক চাপ কমাতেও সাহায্য করে।
বিনিয়োগ শুরু করার আগে উচ্চ সুদের ঋণ থাকলে সেটি নিয়েও ভাবা দরকার। বিশেষ করে ক্রেডিট কার্ডের বকেয়া বা অত্যন্ত বেশি সুদের ঋণ থাকলে শুধু বিনিয়োগের দিকে নজর না দিয়ে ঋণ পরিশোধের পরিকল্পনাও করা জরুরি। কারণ একদিকে উচ্চ সুদে ঋণ চলতে থাকবে আর অন্যদিকে কম রিটার্নের আশায় বিনিয়োগ করলে আর্থিকভাবে তা সবসময় লাভজনক নাও হতে পারে।
সবচেয়ে গুরুত্বপূর্ণ বিষয় হল, সঞ্চয়ের অভ্যাস তৈরি করতে বড় অঙ্কের টাকা দিয়ে শুরু করতে হবে না। অল্প টাকা নিয়মিতভাবে আলাদা করে রাখার অভ্যাসই দীর্ঘমেয়াদে গুরুত্বপূর্ণ। উৎসবের মাসে হয়তো বেশি টাকা জমাতে পারবেন না, কিন্তু পরের মাসে আবার নিয়মিত সঞ্চয় শুরু করতে পারেন। একটি মাস বাজেটের বাইরে চলে গেলেই পুরো পরিকল্পনা বাতিল করে দেওয়ার দরকার নেই। আর্থিক শৃঙ্খলা মানে নিখুঁত হওয়া নয়; ভুলের পরেও আবার পরিকল্পনায় ফিরে আসা।
পুজো আনন্দের, তাই খরচ হবেই। সেই খরচকে ভয় পাওয়ার প্রয়োজন নেই, আবার আনন্দের নামে ভবিষ্যৎকে বন্ধক রাখারও প্রয়োজন নেই। আজকের নতুন পোশাক, প্রিয় মানুষের জন্য উপহার, বন্ধুদের সঙ্গে খাওয়াদাওয়া এসবের পাশাপাশি ভবিষ্যতের নিজের জন্যও সামান্য কিছু রেখে দেওয়া যায়। উৎসবের আনন্দ যদি আজকে সুন্দর করে, সঞ্চয় ও বিনিয়োগের অভ্যাস তবে আগামী দিনের নিশ্চিন্ততাকে একটু একটু করে গড়ে তোলে। তাই এই পুজোয় একটি নতুন অভ্যাস শুরু হোক আনন্দ করব, খরচ করব, কিন্তু নিজের ভবিষ্যতের অংশটুকুও আগে থেকেই সরিয়ে রাখব।
